admin
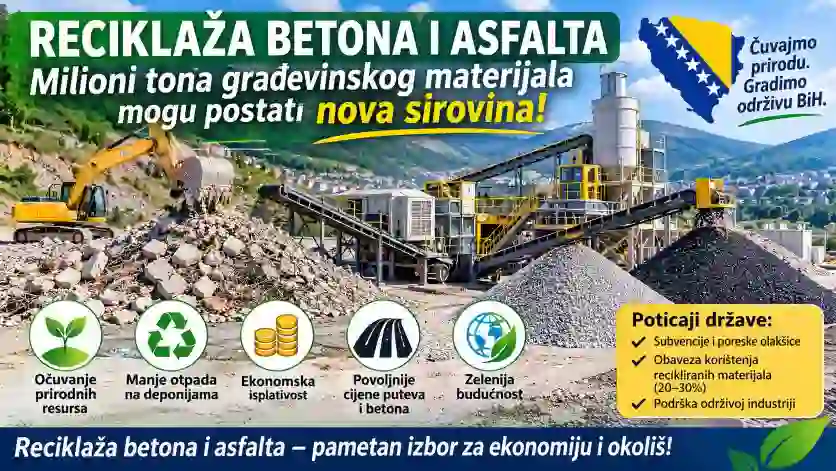
Beton i asfalt koji se uklanjaju prilikom rušenja objekata, rekonstrukcije ulica i magistralnih puteva ne moraju završavati na deponijama. Savremenom tehnologijom mogu se pretvoriti u novu građevinsku sirovinu, smanjiti troškove izgradnje puteva i betoniranja te otvoriti prostor za novu industrijsku djelatnost u Bosni i Hercegovini. Posebno zanimljiv model predstavlja uključivanje postojećih betonara i asfaltnih baza, uz državne subvencije uslovljene stvarnom količinom recikliranog materijala koji koriste u proizvodnji.
Građevinski otpad kao neiskorišteni ekonomski resurs
Bosna i Hercegovina raspolaže značajnim količinama građevinskog otpada koji nastaje prilikom rušenja starih objekata, rekonstrukcije industrijskih postrojenja, izgradnje novih građevina, sanacije puteva i uklanjanja dotrajalih asfaltnih površina.
Među najvažnijim materijalima nalaze se:
- Beton iz srušenih objekata, industrijskih postrojenja, mostova i drugih građevina.
- Armirani beton iz kojeg se nakon obrade izdvajaju željezo i čelik.
- Stari asfalt uklonjen glodanjem ili drugim postupcima prilikom rekonstrukcije puteva.
- Betonski i asfaltni ostaci iz građevinskih radova.
- Kameni agregat i druge mineralne frakcije koje se mogu ponovo koristiti.
Umjesto da se ovaj materijal odvozi na deponije ili odlaže na neuređenim lokacijama, moguće ga je prikupiti, razvrstati, usitniti, prosijati i pripremiti za ponovnu upotrebu.
Tako nastaju reciklirani agregati različitih granulacija, koji mogu predstavljati zamjenu za dio prirodnog šljunka i drobljenog kamena u građevinskoj industriji.
Kod starog asfalta postupak je još zanimljiviji jer se, osim kamenog agregata, čuva i dio bitumenskog veziva koje se može ponovo iskoristiti u proizvodnji novog asfalta.
To znači da građevinski otpad ne mora biti trošak. Uz odgovarajuću organizaciju, može postati tržišno vrijedan proizvod.
Koliko građevinskog otpada ima u Bosni i Hercegovini?
Jedan od najvažnijih dokumenata za razumijevanje potencijala ovog tržišta jeste tematski bilten Agencije za statistiku Bosne i Hercegovine „Okoliš 2026“.
Prema njegovim podacima, u kategoriji građevinskog otpada i otpada od rušenja objekata, uključujući otpad od izgradnje cesta, evidentirane su sljedeće količine:
| Godina | Evidentirani građevinski otpad |
|---|---|
| 2016. | 248.058 tona |
| 2018. | 117.396 tona |
| 2020. | 177.982 tone |
| 2022. | 181.240 tona |
| 2024. | 209.878 tona |
Izvor: Agencija za statistiku BiH, publikacija „Okoliš 2026“. Podaci se odnose samo na evidentirani otpad iz proizvodnih i uslužnih djelatnosti, a ne predstavljaju nužno ukupnu količinu građevinskog otpada nastalog u zemlji.
Ovaj podatak pokazuje da se u jednoj godini evidentira više od 200.000 tona građevinskog otpada u posmatranoj statističkoj kategoriji.
Međutim, važno je naglasiti da se ne radi o 209.878 tona čistog betona i asfalta. U tu kategoriju ulaze različite vrste građevinskog otpada, a statistika ne daje dovoljno detaljnu strukturu iz koje bi se mogla pouzdano izdvojiti količina materijala pogodnog za reciklažu.
Za ozbiljno planiranje investicije potrebno je napraviti dodatnu analizu po vrstama otpada, lokacijama nastanka i mogućnostima njegovog prikupljanja.
Ipak, navedene količine predstavljaju osnovu za razmatranje razvoja organizovanog sistema reciklaže.
Dodatni potencijal predstavljaju kilometri puteva koji se svake godine održavaju, presvlače novim asfaltom ili rekonstruiraju.
Samo Federacija BiH imala je 2024. godine ukupno 19.001 kilometar cesta različitih kategorija. fzs.ba
Svaka veća rekonstrukcija asfaltne površine predstavlja potencijalni izvor sekundarne sirovine.
Ko bi mogao organizovati reciklažu?
Jedno od najracionalnijih rješenja bilo bi uključivanje postojećih betonara, asfaltnih baza i građevinskih kompanija.
Umjesto stvaranja potpuno nove industrijske strukture, postojeća preduzeća mogla bi proširiti svoju djelatnost nabavkom opreme za reciklažu.
Betonare
Betonare bi mogle preuzimati beton iz srušenih objekata, ostatke betonskih konstrukcija i druge odgovarajuće mineralne materijale.
Nakon razdvajanja armature, drobljenja i prosijavanja, dobivale bi reciklirani agregat koji bi se mogao koristiti za:
- Izradu podloga za puteve i parkinge.
- Nasipanje i pripremu građevinskih površina.
- Izradu pojedinih vrsta betonskih proizvoda.
- Proizvodnju određenih vrsta betona u skladu s tehničkim standardima.
- Druge građevinske radove u kojima je dozvoljena upotreba recikliranog agregata.
Važno je naglasiti da se reciklirani beton ne može automatski koristiti kao zamjena za prirodni agregat u svim vrstama betona. Za konstrukcijski beton potrebni su ispitivanje kvaliteta, odgovarajuća granulacija i dokazivanje usklađenosti s propisanim tehničkim zahtjevima.
Asfaltne baze
Asfaltne baze imaju posebno dobru mogućnost za razvoj ovog poslovnog modela.
Stari asfalt koji se uklanja glodanjem prilikom rekonstrukcije puteva može se prikupljati, skladištiti, usitnjavati i pripremati za ponovno korištenje.
Takav materijal poznat je pod nazivom RAP (Reclaimed Asphalt Pavement).
Nakon odgovarajuće obrade i ispitivanja, RAP se može dodavati u proizvodnju novog asfalta, čime se smanjuje potreba za novim kamenim agregatom i bitumenom.
To je posebno važno jer bitumen predstavlja značajnu stavku u cijeni asfaltne mješavine.
Posebne kompanije za reciklažu
Treći model podrazumijeva osnivanje specijaliziranih kompanija koje bi prikupljale građevinski otpad, obrađivale ga i prodavale reciklirani materijal betonarama, asfaltnim bazama i građevinskim firmama.
Ovaj model mogao bi biti posebno zanimljiv u područjima gdje postoji više betonara, asfaltnih baza i velikih građevinskih kompanija.
Kako izgleda proces reciklaže?
Proces reciklaže betona relativno je jednostavan u poređenju s proizvodnjom novih građevinskih materijala.
- Prikupljanje betona i njegov transport do postrojenja.
- Razdvajanje nepoželjnih materijala, drveta, plastike i drugih nečistoća.
- Izdvajanje armature pomoću magneta.
- Drobljenje betona u odgovarajućim drobilicama.
- Prosijavanje i razdvajanje prema granulaciji.
- Skladištenje i laboratorijsko ispitivanje dobivenog materijala.
Kod asfalta se koriste posebni postupci usitnjavanja i pripreme glodanog materijala, nakon čega se on skladišti i dozira u proizvodnji nove asfaltne mješavine.
Postoje i mobilna postrojenja koja se mogu dovesti direktno na lokaciju rušenja ili rekonstrukcije puta.
To je značajna prednost jer se smanjuju troškovi transporta velikih količina teškog materijala.
Koliko košta izgradnja fabrike za reciklažu?
Cijena zavisi od kapaciteta, stepena automatizacije, vrste materijala i toga da li se gradi potpuno novo postrojenje ili se oprema dodaje postojećem proizvodnom pogonu.
Za orijentaciju mogu poslužiti podaci iz studije Evropske komisije o investicijama u infrastrukturu za reciklažu građevinskog i ruševinskog otpada.
Studija razlikuje mobilna i stacionarna postrojenja.
Mobilno postrojenje
Prema studiji, tipična investicija za mobilno postrojenje iznosi:
| Stavka | Procjena |
|---|---|
| Oprema i mašine | 900.000 – 1.100.000 EUR |
| Zemljište, objekti i infrastruktura | 200.000 – 500.000 EUR |
| Ukupno | 1,1 – 1,6 miliona EUR |
Preračunato u konvertibilne marke, radi se o približno 2,15 do 3,13 miliona KM.
U opremu ulaze kombinacije drobilice i sita, utovarivač i bager.
Stacionarna fabrika za reciklažu
Evropska komisija u istoj studiji procjenjuje tipičnu investiciju u stacionarno postrojenje za obradu miješanog građevinskog otpada na 2–3 miliona eura, odnosno približno 3,9–5,9 miliona KM.
Od toga se oko polovine odnosi na opremu, a druga polovina na zemljište i objekte.
Studija navodi da je za ekonomsku opravdanost ovakvog postrojenja potrebno razmatrati kapacitet od najmanje 100.000 tona materijala godišnje. Fédération Internationale du Recyclage
Ovo je model većeg industrijskog postrojenja, a ne minimalna investicija potrebna za reciklažu isključivo betona ili asfalta.
Posebna oprema za reciklažu asfalta
Postoji i mogućnost da asfaltna baza nabavi zasebnu liniju za pripremu starog asfalta.
Irska agencija za zaštitu okoliša navodi konkretan primjer kompanije iz Dublina koja je 2021. godine investirala 500.000 eura u postrojenje za preradu starog asfalta.
To je približno 978.000 KM.
Postrojenje je omogućilo kompaniji da koristi reciklirani asfalt u proizvodnji novih asfaltnih mješavina. epa.ie
Ovaj primjer pokazuje da nije nužno graditi potpuno novu fabriku. Postojeće asfaltne baze mogu razvijati vlastite kapacitete za reciklažu.
Treba, međutim, razlikovati cijenu dodatne RAP linije od ukupne investicije u kompletnu fabriku za proizvodnju asfalta.
Da li je reciklaža ekonomski isplativa?
Odgovor je potvrdan, ali isplativost zavisi od nekoliko ključnih faktora:
- Količine betona i asfalta koje se mogu redovno prikupiti.
- Udaljenosti između mjesta nastanka otpada i postrojenja.
- Cijene prirodnog agregata i bitumena.
- Troškova električne energije, goriva, radne snage i održavanja.
- Postojanja tržišta za reciklirani materijal.
- Cijene zbrinjavanja građevinskog otpada.
Reciklažno postrojenje može ostvarivati prihode na dva načina.
Prvi je naplata preuzimanja i obrade građevinskog otpada. Građevinska kompanija koja uklanja stari beton ili asfalt plaća uslugu njegovog preuzimanja, umjesto da sama snosi troškove odvoza i odlaganja.
Drugi prihod predstavlja prodaja dobivenog recikliranog materijala.
U slučaju betonara i asfaltnih baza postoji i treća ekonomska korist: smanjenje troškova nabavke novih sirovina.
Primjer isplativosti recikliranja asfalta
Irska agencija za zaštitu okoliša u svojoj analizi navodi da se u jednoj tamošnjoj asfaltnoj bazi proizvodi asfaltna mješavina sa 25–30 posto recikliranog asfalta.
Prema tom primjeru:
- Trošak same obrade RAP materijala iznosio je oko 25 eura po toni, bez kapitalnih troškova i radne snage.
- Izvođači su za predaju starog asfalta plaćali oko četiri eura po toni.
- Konačna asfaltna mješavina sa 25–30 posto recikliranog materijala prodavala se za približno 100 eura po toni.
Ovo su podaci iz irskog tržišta i ne mogu se direktno preslikati na BiH, ali predstavljaju dokaz da ovakav poslovni model može funkcionisati.
Dodatno, jedna naučna analiza upotrebe 20 posto recikliranog asfalta pokazala je smanjenje ukupnih troškova životnog ciklusa za približno 14 posto u odnosu na konvencionalni asfalt u posmatranom projektu.
Kada se investicija vraća?
To se ne može pouzdano izračunati bez konkretnih ponuda za opremu, količina materijala, cijena energije i ugovora s dobavljačima.
Ipak, postojeći podaci upućuju na to da je poslovni model posebno zanimljiv za kompanije koje već imaju:
- Vlastitu betonaru ili asfaltnu bazu.
- Pristup građevinskim projektima.
- Vlastiti transport i mehanizaciju.
- Osigurane izvore građevinskog otpada.
- Kupce za reciklirane proizvode.
Takve kompanije ne moraju iznova graditi kompletan poslovni sistem, nego proširuju postojeću djelatnost.
Zašto bi država trebala finansijski stimulisati reciklažu?
Ovdje dolazimo do možda najvažnijeg dijela cijele ideje.
U Bosni i Hercegovini trenutno ne postoji dovoljno snažan ekonomski mehanizam koji bi betonare i asfaltne baze motivisao da ulažu u reciklažu i redovno koriste sekundarne sirovine.
Ako je prirodni agregat jeftiniji, a odlaganje građevinskog otpada relativno jednostavno, kompanije nemaju dovoljno snažan finansijski razlog da mijenjaju postojeće poslovne modele.
Zbog toga bi država trebala razmotriti poseban program poticaja za kompanije koje recikliraju beton i asfalt.
Program bi se mogao finansirati kroz Fond za zaštitu okoliša FBiH, Fond za zaštitu životne sredine i energetsku efikasnost Republike Srpske, budžete entiteta, kantona i lokalnih zajednica, kao i međunarodne razvojne fondove.
Mogući modeli podrške bili bi sljedeći:
1. Subvencioniranje nabavke mašina
Država bi mogla finansirati od 30 do 50 posto vrijednosti prihvatljive opreme za reciklažu.
Primjerice, ako betonara investira milion KM u opremu, a dobije subvenciju od 40 posto, njeno vlastito ulaganje iznosilo bi 600.000 KM.
Ovo su predloženi procenti za javnu politiku, a ne postojeće zakonsko pravo kompanija.
2. Povoljniji krediti
Razvojne banke i javni fondovi mogli bi osigurati kredite s nižim kamatama i dužim rokovima otplate za izgradnju postrojenja za reciklažu.
3. Poreske olakšice
Kompanijama koje ulažu u reciklažu moglo bi se omogućiti:
- Dodatno priznavanje dijela investicije u opremu kao poreski priznati rashod, u okviru zakonski dopuštenog modela.
- Ubrzana amortizacija mašina za reciklažu.
- Privremeno umanjenje određenih naknada i administrativnih troškova.
- Povoljni uslovi za zakup državnog ili lokalnog zemljišta za izgradnju postrojenja.
Za ovakve mjere bilo bi potrebno uskladiti propise na nivou entiteta i Brčko distrikta.
4. Prednost u javnim nabavkama
Kod izgradnje i rekonstrukcije puteva, javni naručioci mogli bi predvidjeti bodovanje ponuda koje uključuju odgovarajući udio recikliranog asfalta.
Isto bi se moglo primijeniti na građevinske radove u kojima je tehnički opravdana upotreba recikliranog agregata.
Tako bi se stvorilo stabilno tržište za reciklirane materijale.
5. Subvencije po toni recikliranog materijala
Posebno zanimljiv model bio bi da kompanija dobije određeni iznos za svaku tonu betona ili asfalta koju zaista reciklira i ponovo uključi u proizvodni proces.
Na taj način država ne bi plaćala samo nabavku mašina nego bi stimulisala konkretne rezultate.
Subvencija mora imati obavezu korištenja recikliranih materijala
Državna pomoć ne bi trebala biti poklon kompanijama bez jasnih obaveza.
Ako betonara ili asfaltna baza dobije javni novac za nabavku opreme, potrebno je ugovorom definisati minimalne količine recikliranog materijala koje mora koristiti.
Mogući model obaveza izgledao bi ovako:
| Vrsta proizvodnje | Predloženi udio recikliranog materijala |
|---|---|
| Asfaltne mješavine za odgovarajuće slojeve | 20% u početnoj fazi |
| Asfaltne mješavine nakon razvoja sistema | 30% i više |
| Beton za odgovarajuće konstrukcijske i nekonstrukcijske namjene | 10% u početnoj fazi |
| Beton za namjene s dokazanim tehničkim mogućnostima | 20% i više |
Ovi procenti predstavljaju prijedlog za program subvencioniranja, a ne univerzalne tehničke standarde. Stvarni udio mora zavisiti od vrste proizvoda, kvaliteta agregata, tehničkih propisa i laboratorijskih ispitivanja.
Obaveze bi se uvodile postepeno, kako bi kompanije imale vremena prilagoditi proizvodnju.
Kako kontrolisati ispunjavanje obaveza?
Svaka kompanija koja prima subvenciju morala bi voditi preciznu evidenciju:
- Količine preuzetog građevinskog otpada.
- Količine obrađenog betona i asfalta.
- Količine izdvojenog metala i drugih materijala.
- Količine recikliranog agregata koji je proizveden.
- Količine recikliranog materijala koji je stvarno upotrijebljen u proizvodnji.
- Rezultata laboratorijskih ispitivanja.
Fondovi i nadležne inspekcije provodili bi redovne kontrole.
Kompanija koja ne ispuni ugovorene obaveze mogla bi izgubiti pravo na naredne subvencije ili biti obavezna vratiti dio dobijenih sredstava.
Time bi se spriječilo da kompanije kupe mašine uz državnu pomoć, a zatim nastave poslovati na potpuno isti način kao ranije.
Očuvanje prirode i smanjenje eksploatacije šljunka i kamena
Ekonomska opravdanost nije jedini razlog zbog kojeg bi Bosna i Hercegovina trebala ozbiljnije pristupiti reciklaži betona i asfalta.
Prirodni šljunak, pijesak i kamen predstavljaju ograničene prirodne resurse. Njihova eksploatacija zahtijeva otvaranje i širenje kamenoloma, šljunkara i drugih eksploatacionih površina.
Posebno je važno pitanje eksploatacije šljunka iz riječnih korita, koja može imati ozbiljne posljedice po riječne ekosisteme, stabilnost obala i vodne resurse.
Reciklažom građevinskog otpada smanjuje se potreba za eksploatacijom novih sirovina.
Prednosti su višestruke:
- Manja potreba za otvaranjem novih kamenoloma i šljunkara.
- Manje građevinskog otpada na deponijama.
- Smanjenje troškova transporta kada se materijal obrađuje blizu mjesta nastanka.
- Manja potrošnja prirodnog agregata.
- Ponovna upotreba bitumena iz starog asfalta.
- Smanjenje ukupnog ekološkog opterećenja građevinske industrije.
Posebno je važno što se na ovaj način razvija cirkularna ekonomija, u kojoj materijal nakon završetka jednog životnog ciklusa ne postaje otpad nego sirovina za novi proizvod.
Šta već postoji u zakonskom okviru BiH?
U Federaciji BiH upravljanje otpadom uređeno je Zakonom o upravljanju otpadom, uključujući izmjene objavljene u „Službenim novinama FBiH“, broj 72/24.
Federalno ministarstvo okoliša i turizma kao osnovne principe navodi prevenciju nastanka otpada, ponovnu upotrebu, reciklažu, princip „zagađivač plaća“ i odgovornost proizvođača.
Dakle, zakonska osnova za razvoj reciklaže već postoji.
Međutim, potrebno je mnogo više od općih zakonskih principa.
Bosna i Hercegovina trebala bi razviti konkretan program za građevinski otpad, s posebnim naglaskom na beton i asfalt.
To podrazumijeva:
- Uspostavljanje precizne evidencije količina betona i asfalta koji nastaju prilikom građevinskih radova i rekonstrukcije puteva.
- Definisanje tehničkih standarda za reciklirane građevinske materijale.
- Uvođenje finansijskih poticaja za nabavku opreme.
- Uvođenje obaveza recikliranja za korisnike državnih subvencija.
- Stvaranje tržišta za reciklirani agregat kroz javne nabavke.
- Kontrolu kvaliteta i porijekla recikliranog materijala.
Posebno bi trebalo razmotriti obavezu da javni investitori prilikom rekonstrukcije puteva zahtijevaju od izvođača da uklonjeni asfalt evidentiraju, pravilno prikupe i predaju ovlaštenim postrojenjima za reciklažu, umjesto da se nekontrolisano odlaže.
Kakav bi model bio najkorisniji za Bosnu i Hercegovinu?
Umjesto izgradnje nekoliko ogromnih fabrika koje bi zahtijevale velike količine materijala i skupe transportne operacije, možda bi racionalnije rješenje bilo razvijanje mreže regionalnih postrojenja.
Takav sistem mogao bi funkcionisati na sljedeći način:
- Postojeće betonare dobivaju poticaje za nabavku drobilica i separatora za reciklažu betona.
- Postojeće asfaltne baze dobivaju poticaje za nabavku RAP opreme.
- Građevinske kompanije imaju ugovornu obavezu pravilnog prikupljanja i predaje uklonjenog materijala.
- Javna preduzeća za puteve vode evidenciju količina uklonjenog asfalta.
- Lokalni i kantonalni organi omogućavaju odgovarajuće lokacije za privremeno skladištenje i obradu materijala.
- Državni i entitetski fondovi finansijski nagrađuju kompanije prema stvarnim rezultatima reciklaže.
Prednost ovakvog modela bila bi u tome što se ne bi morala stvarati potpuno nova industrija. Postojeće kompanije dobile bi novu djelatnost, a država bi kroz relativno ciljane investicije mogla razviti tržište sekundarnih građevinskih sirovina.
Zašto plaćati eksploataciju novih sirovina ako dio potrebnih materijala već imamo?
Bosna i Hercegovina ne oskudijeva građevinskim materijalom. Naprotiv, svake godine nastaju značajne količine betona, asfalta i drugog građevinskog otpada koji bi, uz odgovarajuću tehnologiju, mogao ponovo postati koristan proizvod.
Problem je što još uvijek nemamo dovoljno razvijen sistem koji bi takav materijal pretvorio u organizovanu ekonomsku djelatnost.
Reciklaža betona i asfalta mogla bi istovremeno donijeti nekoliko koristi: otvoriti prostor za nove investicije, smanjiti troškove građevinskih radova, sačuvati prirodne resurse, smanjiti količine otpada na deponijama i omogućiti postojećim kompanijama dodatni izvor prihoda.
Posebno je važno da država ne posmatra subvencioniranje reciklaže kao trošak bez povrata. To bi trebalo posmatrati kao ulaganje u infrastrukturu, zaštitu okoliša i razvoj domaće industrije.
Ako se javnim novcem pomaže kompanijama da nabave opremu za reciklažu, onda je sasvim opravdano zahtijevati da dio njihove buduće proizvodnje čine reciklirani materijali.
Država bi trebala nagrađivati ne samo kompanije koje ulažu u zaštitu okoliša nego i one koje dokazivo smanjuju potrošnju prirodnih resursa.
Na kraju, ostaje pitanje koje bi trebalo otvoriti pred nadležnim ministarstvima, fondovima za zaštitu okoliša, javnim preduzećima za puteve i građevinskim sektorom: zašto uklonjeni beton i asfalt još uvijek ne tretiramo kao značajan ekonomski resurs?
Izvori: Agencija za statistiku BiH, Federalno ministarstvo okoliša i turizma, Evropska komisija – studija o reciklaži građevinskog otpada, Environmental Protection Agency Ireland, Centre for Policy and Governance BiH, PIARC – upotreba recikliranih materijala u putevima, Federalni zavod za statistiku.
Napomena za uredničku preciznost: Finansijski iznosi i procenti subvencija u članku predstavljaju orijentacione investicione podatke iz međunarodnih studija i prijedloge mogućih mjera. Nisu predstavljeni kao postojeće cijene opreme u BiH ili važeće subvencije. Za investicionu studiju konkretnog projekta potrebno je pribaviti ponude proizvođača i utvrditi lokalne količine i troškove.