admin
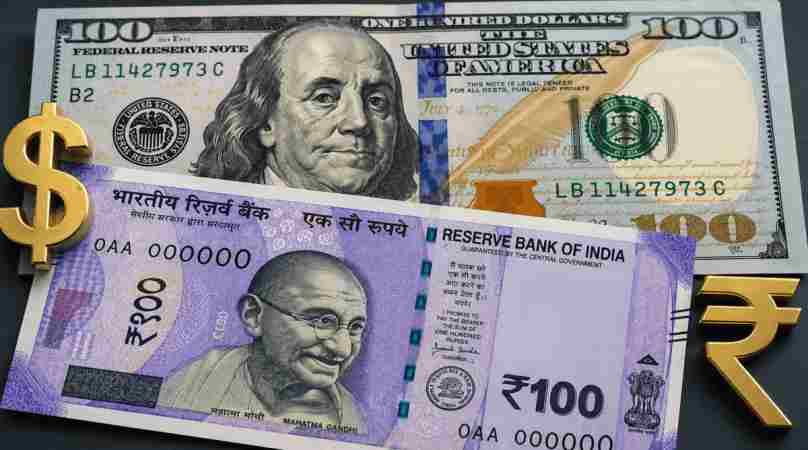
Rast cijena nafte i sve veća potražnja za dolarima prisilili su indijsku centralnu banku na vanredne mjere. Državne naftne kompanije ubuduće će dolare moći dobijati direktno iz deviznih rezervi, dok se istovremeno pooštravaju pravila deviznog trgovanja. Ovaj potez otvara šire pitanje: koliko je svijet i dalje zavisan od američke valute i hoće li dolar zadržati svoju globalnu dominaciju u narednih deset godina?
Indija mijenja pravila kako bi zaustavila slabljenje rupije
Indijska centralna banka (RBI) u subotu, 10. oktobra 2026. godine, najavila je nove mjere za stabilizaciju nacionalne valute, koja je od početka godine izgubila više od sedam posto vrijednosti prema američkom dolaru.

Jedna od najvažnijih mjera odnosi se na tri velike državne naftne kompanije – Indian Oil, Hindustan Petroleum i Bharat Petroleum. Njima će od ponedjeljka biti omogućeno da dolare potrebne za plaćanje uvoza nafte dobijaju direktno iz deviznih rezervi centralne banke, umjesto da ih kupuju na otvorenom deviznom tržištu.

Cilj je smanjiti potražnju za dolarima na tržištu i ublažiti pritisak na rupiju. Međutim, takav potez ima i svoju cijenu: povećano korištenje deviznih rezervi može ih postepeno smanjivati.
Indijska centralna banka istovremeno je pooštrila pravila za trgovanje deviznim derivatima, finansijskim instrumentima koji se koriste za zaštitu od valutnih promjena, ali i za špekulativne transakcije. Za određene ugovore veće od dva miliona dolara uvodi se obaveza izdvajanja rezerve za devizni rizik od 20 posto, dok je granica za transakcije bez dokaza o stvarnoj poslovnoj izloženosti smanjena sa 100 na pet miliona dolara.
Mjere su uvedene nakon što ranije intervencije, priliv kapitala i povećanje referentne kamatne stope nisu uklonili pritisak na indijsku valutu.
Zašto je Indiji toliko potrebno dolara?
Indija je jedna od najvećih svjetskih ekonomija, ali i veliki uvoznik nafte. Kada cijena nafte raste, indijske kompanije moraju izdvajati više dolara za nabavku istih količina energenata.
To povećava potražnju za američkom valutom. Ako ponuda dolara ne raste istim tempom, njegova cijena u odnosu na rupiju raste, odnosno indijska valuta slabi.
Ovaj mehanizam pokazuje da međunarodna moć dolara nije samo političko pitanje. Ona je ugrađena u svakodnevno funkcionisanje svjetske trgovine.
Indija može dio trgovine s drugim državama obavljati u nacionalnim valutama, razvijati alternativne sisteme plaćanja i povećavati udio drugih sredstava u rezervama. Ipak, kada treba platiti velike količine energenata na međunarodnom tržištu, dolar ostaje izuzetno važan.
Indijska centralna banka sada pokušava smanjiti pritisak na domaću valutu tako što dio potražnje za dolarima preusmjerava sa tržišta na vlastite rezerve. Time, međutim, ne uklanja osnovni uzrok problema – potrebu za velikim količinama dolara radi plaćanja uvoza.
U tome se ogleda i širi paradoks globalne ekonomije: države žele smanjiti zavisnost od američke valute, ali u trenucima ekonomskog pritiska često su prisiljene osiguravati dodatne dolare.
Dolar i dalje dominira svjetskim finansijama
Prema podacima Međunarodnog monetarnog fonda (IMF), američki dolar je u drugom kvartalu 2026. činio oko 56,7 posto svjetskih deviznih rezervi centralnih banaka. Udio eura iznosio je oko 20,6 posto, dok je kineski juan imao približno 2,1 posto.

Ovi podaci pokazuju da dolar i dalje ima znatno veću ulogu od bilo koje druge pojedinačne valute u rezervama centralnih banaka.
Njegova prednost proizlazi iz kombinacije faktora:
- veličine američke ekonomije,
- dubine finansijskih tržišta,
- široke upotrebe dolara u međunarodnoj trgovini i
- činjenice da američke državne obveznice predstavljaju jedno od glavnih odredišta za globalni kapital.
Dolar je važan i zato što omogućava relativno jednostavno obavljanje transakcija velikih vrijednosti. Kompanije, banke, investitori i centralne banke širom svijeta već koriste infrastrukturu razvijenu oko američke valute.
Zbog toga promjena globalnog monetarnog sistema ne zavisi samo od toga žele li države koristiti manje dolara. Potrebno je da postoje i druge valute i finansijska tržišta koja mogu preuzeti veliki dio te uloge.
Dedolarizacija napreduje, ali sporo
Pojedine države, posebno Kina i Rusija, godinama nastoje smanjiti zavisnost od dolara u međunarodnoj trgovini. Indija također učestvuje u inicijativama za veću upotrebu nacionalnih valuta, naročito u okviru saradnje zemalja BRICS-a.
Razlozi nisu samo ekonomski. Dominantna uloga dolara daje Sjedinjenim Američkim Državama značajan uticaj na međunarodne finansijske tokove. Pristup američkom finansijskom sistemu može biti ograničen sankcijama, što za pogođene države stvara dodatni motiv da razvijaju alternativne mehanizme plaćanja.
Ipak, postoje velike prepreke.
Kineski juan ima relativno mali udio u svjetskim rezervama, između ostalog zbog ograničenja kretanja kapitala i posebnosti kineskog finansijskog sistema. Euro je znatno zastupljeniji, ali ni evropska finansijska tržišta nemaju sve prednosti jedinstvenog i dubokog tržišta američkih državnih obveznica.
Zato je važno razlikovati dvije stvari: smanjenje udjela dolara u svjetskim rezervama i gubitak njegove vodeće pozicije. Prvo se može odvijati postepeno, dok bi drugo zahtijevalo mnogo dublje promjene.
Hoće li dolar biti jednako moćan 2036. godine?
Narednih deset godina vjerovatno će biti obilježeno daljnjim pokušajima država da smanje svoju zavisnost od američke valute. Međutim, nije moguće pouzdano predvidjeti tačan udio dolara u rezervama 2036. godine niti njegov budući kurs prema drugim valutama.

Mogu se, ipak, izdvojiti tri realna scenarija.
- Postepeno slabljenje njegove dominacije. Dolar ostaje vodeća svjetska rezervna valuta, ali njegov udio u rezervama polako opada. Euro, zlato i druge valute dobijaju veći značaj, a dio međunarodne trgovine prelazi na alternativne načine plaćanja. To bi značilo da SAD zadržavaju veliku finansijsku moć, ali da je ostatak svijeta nešto manje zavisan od njihove valute.
- Očuvanje sadašnjeg položaja. Ako američka ekonomija ostane snažna, a finansijska tržišta stabilna i likvidna, dolar bi i 2036. mogao zadržati približno današnji značaj. Političke najave dedolarizacije same po sebi neće biti dovoljne da promijene ponašanje centralnih banaka i investitora.
- Ubrzano slabljenje dolara. Takav scenario mogao bi se ostvariti ako se spoje dugotrajna fiskalna nestabilnost u SAD-u, ozbiljno narušavanje povjerenja u američke institucije i razvoj uvjerljivih alternativa. Međutim, za to bi bilo potrebno da konkurentske valute ponude dovoljno velika, dostupna i pouzdana finansijska tržišta.
Osnovna procjena je da bi dolar do 2036. mogao izgubiti dio svog udjela i političkog uticaja, ali da će vjerovatno ostati vodeća pojedinačna svjetska rezervna valuta. Njegova globalna moć može slabiti postepeno, bez naglog sloma.
Pritom treba razlikovati globalni status dolara od njegove vrijednosti prema euru ili drugim valutama. Čak i ako njegov udio u rezervama opada, dolar u određenim periodima može jačati zbog kamatnih stopa, finansijskih kriza ili povećane potražnje za sigurnim ulaganjima.
Šta to znači za Evropu i Bosnu i Hercegovinu?
Promjene u globalnoj ulozi dolara mogu imati konkretne posljedice za evropske ekonomije i Bosnu i Hercegovinu.
Konvertibilna marka vezana je za euro putem valutnog odbora. Zbog toga promjene vrijednosti dolara prema euru utiču na cijenu uvoza robe i energenata koji se obračunavaju u američkoj valuti.

Ako dolar ojača prema euru, nabavka nafte izražene u dolarima može postati skuplja za evropske i bh. uvoznike, čak i ako se sama cijena nafte ne promijeni. Ako dolar oslabi, valutni efekat može djelovati u suprotnom smjeru.
To ne znači da će cijene dizela u BiH automatski padati ili rasti. Na njih utiču i svjetske cijene naftnih derivata, transportni troškovi, porezi i domaće marže.

Za Evropu bi veća uloga eura u međunarodnoj trgovini mogla smanjiti dio valutnih rizika i zavisnosti od američke monetarne politike. Ipak, stvarna korist zavisit će od toga hoće li evropsko finansijsko tržište postati dovoljno povezano i razvijeno da preuzme veći dio međunarodnih transakcija.
Indijski potez kao upozorenje i pokazatelj promjena
Odluka indijske centralne banke nije dokaz da je dolar izgubio svoju globalnu moć. Naprotiv, činjenica da Indija mora osiguravati dodatne dolare kako bi zaštitila rupiju pokazuje koliko je međunarodna ekonomija još vezana za američku valutu.
Istovremeno, potreba za takvim mjerama pokazuje da dominacija dolara za druge države može predstavljati i izvor ranjivosti, naročito kada rast cijena energenata povećava njihove potrebe za američkom valutom.
U narednoj deceniji zato bi se mogla nastaviti dva procesa istovremeno: dolar će ostati ključna valuta međunarodnog finansijskog sistema, dok će države postepeno razvijati mehanizme kojima žele smanjiti zavisnost od njega.
Najvažnija promjena do 2036. možda neće biti kraj dominacije dolara, nego nastanak svijeta u kojem će države imati više mogućnosti da biraju valutu i finansijski sistem za međunarodnu trgovinu.
Izvori: Reuters – Indija uvodi stroge mjere za zaštitu rupije; Međunarodni monetarni fond (MMF) – Podaci o deviznim rezervama; Brookings Institution – Slabi li status američkog dolara kao svjetske rezervne valute?. Analiza: LuPortal.