admin
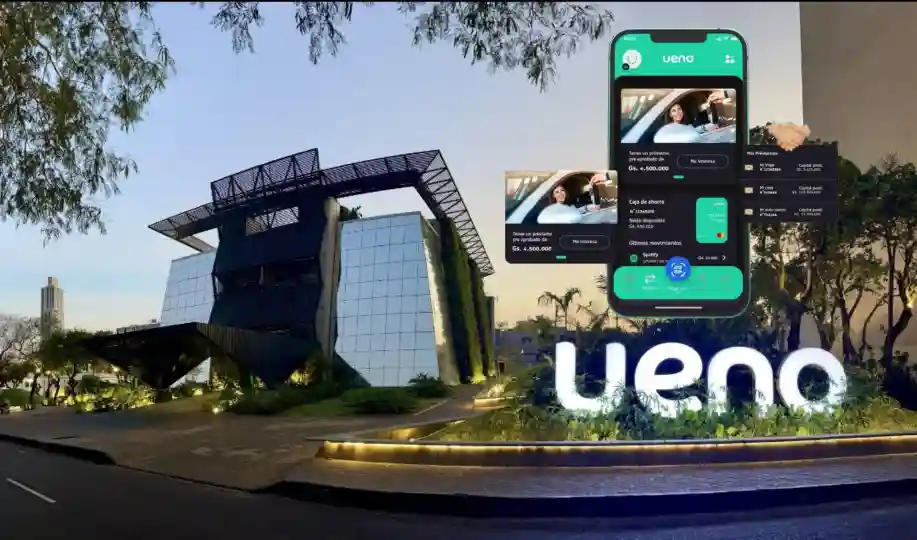
Banka s gotovo tri miliona klijenata i stotinama miliona dolara javnog novca doživjela je finansijski slom, otvorila pitanje političkih veza i izazvala ozbiljnu krizu u Paragvaju. U nastavku objašnjavamo kako je propala Ueno Bank i šta zapravo znači izraz „digitalna banka“.
Ueno Bank, jedna od najvećih i najbrže rastućih banaka u Paragvaju, početkom novembra 2026. godine završila je pod kontrolom Centralne banke nakon što su otkriveni ozbiljni problemi u njenom finansijskom poslovanju.
Banka je imala približno 2,9 miliona klijenata, što znači da je njeno poslovanje bilo važno za ogroman dio stanovništva ove južnoameričke države. Nakon intervencije regulatora, korisnici su ostali bez redovnog pristupa računima, karticama i drugim bankarskim uslugama.
Šta je zapravo digitalna banka?
Izraz „digitalna banka“ označava banku koja većinu svojih usluga pruža putem interneta i mobilnih aplikacija, umjesto tradicionalnog poslovanja na šalterima.
Klijenti putem telefona mogu otvoriti račun, primati platu, čuvati novac, plaćati račune, obavljati transfere i koristiti bankovne kartice.

Važno je naglasiti da digitalna banka nije isto što i kriptovalutna platforma. Novac na računima Ueno Banke bio je stvarni novac, a ne Bitcoin ili neka virtuelna valuta.
Dakle, riječ „digitalna“ opisuje način pružanja bankarskih usluga, a ne posebnu vrstu novca. Digitalizacija omogućava brže i jednostavnije poslovanje, ali sama po sebi ne garantuje sigurnost banke.
Kako je došlo do finansijskog sloma?
Ueno je nastala 2021. godine u okviru poslovne grupacije Grupo Vázquez, a bankarsku licencu dobila je 2023. godine. Za kratko vrijeme postala je jedna od najpoznatijih finansijskih institucija u Paragvaju.
Međutim, regulatorne provjere ukazale su na ozbiljne nepravilnosti, posebno u vezi s kreditiranjem kompanija povezanih s vlasničkom grupacijom banke.

Istražitelji su se bavili sumnjama u neadekvatno osigurane kredite, poslovanje s povezanim kompanijama i nepravilnosti u finansijskim izvještajima.
Nakon korekcija bilansa utvrđeno je da je pokazatelj solventnosti banke pao ispod polovine zakonski propisanog minimuma. To je bio neposredan povod za intervenciju Centralne banke.
Ugrožen i javni novac
Posebno zabrinjavajuća činjenica jeste da Ueno nije raspolagala samo novcem građana i privatnih kompanija. Prema medijskim izvještajima, u banci se nalazilo približno 800 do 850 miliona dolara javnih sredstava.
Značajan dio pripadao je paragvajskom Institutu za socijalno osiguranje (IPS), koji upravlja novcem namijenjenim penzijskom i zdravstvenom sistemu.

To je finansijsku krizu pretvorilo u problem od nacionalnog značaja. Osiguranje depozita predviđa zaštitu do približno 38.000 dolara po deponentu, ali to ne znači da će svi klijenti odmah moći raspolagati svojim novcem niti da su veći iznosi automatski zaštićeni.
Političke veze i kriza vlasti
Afera je dobila i političku dimenziju zbog ranijih poslovnih veza predsjednika Paragvaja Santiaga Peñe s kompanijom povezanom s vlasničkom grupacijom banke.
Dodatne kontroverze izazvalo je imenovanje Carlosa Carvalla na čelo Centralne banke. Carvallo je ranije rukovodio finansijskom kompanijom iz koje je nastala Ueno Bank.

Time je otvoreno pitanje mogućeg sukoba interesa i nezavisnosti institucije koja je trebala nadzirati banku.
Nakon izbijanja afere uslijedile su ostavke, istrage i politički pritisci na predsjednika Peñu. Opozicija je zahtijevala utvrđivanje odgovornosti najviših državnih zvaničnika, dok su istražni organi ispitivali moguće finansijske zloupotrebe.
Pouka slučaja Ueno
Propast Ueno Bank pokazuje da digitalizacija bankarstva nije garancija sigurnosti novca.
Banka može imati milione korisnika, savremenu aplikaciju, veliki tržišni udio i imidž tehnološki napredne institucije, a istovremeno imati ozbiljne probleme s kapitalom, kreditima i upravljanjem.
Ueno nije propala zato što je bila digitalna banka, nego zbog problema u finansijskom poslovanju i upravljanju, uz ozbiljna pitanja o političkim vezama i efikasnosti državnog nadzora.
Najvažnija pouka je da tehnologija može ubrzati bankarsko poslovanje, ali ne može zamijeniti transparentnost, odgovornost i nezavisnu kontrolu.
Izvori: Centralna banka Paragvaja, Reuters, Associated Press, EFE, Bloomberg Línea.
Napomena: U tekstu je napravljena razlika između potvrđenih regulatornih odluka, istražnih sumnji i političkih optužbi. Postupak razrješenja banke nije isto što i dokaz da je novac svih deponenata izgubljen.